Налоговой базой для налога на прибыль является разница доходов и расходов, причем доходы с расходами определяются методом начисления, согласно которому доходы и расходы признаются в том периоде, в котором они возникли, независимо от момента оплаты.
При этом в связи с законодательным регулированием могут быть ситуации, когда по правилам бухучета есть доход/расход, а по правилам налогового учета его нет (или наоборот).
ПБУ 18/02 регламентирует как правильно отражать разницы между БУ и НУ, чтобы было понятно почему прибыль в налоговом учете (и соответственно налог на прибыль) отличается от данных бухгалтерского учета.
ПБУ 18/02 должны применять организации на ОСНО, кроме субъектов малого предпринимательства, которые ведут упрощенную бух.отчетность.
В программе в разделе “Главное” - “Организации” - “Учетная политика” можно выбрать способ ведения учета отложенных налоговых активов.
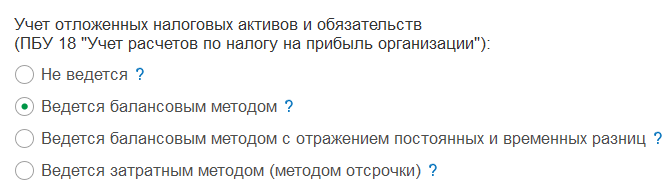
Выбор метода определяет, насколько детально и автоматизировано будет отражен расчет по налогу на прибыль в бухгалтерском учете.
1. ПБУ 18/02 не применяется
- Суть: Максимальное упрощение. Полный отказ от учета постоянных (ПР) и временных (ВР) разниц.
- Как считается налог: Только по данным налогового учета одной проводкой (Дт 99.01.1 Кт 68.04.1).
- Для кого: Организации, освобожденные от применения ПБУ 18/02 (например, субъекты МСП).
2. Балансовый метод без отражения ПР и ВР в учете
- Суть: Налог считается по данным НУ, а разницы вычисляются расчетным путем на отчетную дату для целей отчетности, но не ведется их детальный учет на счетах.
- Ключевая особенность: Отложенные налоги (ОНА/ОНО) рассчитываются и отражаются проводками, но не на счета затрат (68.04.2), а напрямую на счет 99.02.0. Постоянные разницы (ПНО/ПНА) не отражаются проводками.
- Результат: Формальное соответствие ПБУ 18/02 без глубокой детализации в учете.
3. Балансовый метод с отражением ПР и ВР в учете
- Суть: Наиболее полный и корректный учет по ПБУ 18/02.
- Ключевая особенность: Весь учет ведется на специальных субсчетах счета 68.04.2. Формируются все проводки: по условному расходу/доходу (УР/УД), постоянным (ПНО/ПНА) и отложенным (ОНА/ОНО) налогам.
- Результат: Бухгалтерский учет точно показывает, из чего складывается налог на прибыль, обеспечивая полную прозрачность и соответствие стандарту.
4. Затратный метод (метод отсрочки)
- Суть: Устаревший и самый сложный метод. Применялся до 2020 года.
- Ключевая особенность: Расчет отложенного налога основан на анализе оборотов, а не сальдо, по сложному алгоритму. Использует уникальную техническую проводку для корректировки счета 68.04.2.
- Для кого: Актуален только для организаций, которые не перешли на новые редакции ПБУ и продолжают вести учет по старым правилам.
Как считается налог на прибыль?
|
Прибыль (налоговая база) = Доходы – Расходы
|
Налог на прибыль = Прибыль * Ставка налога на прибыль (25% с 2025 г.) (8% – федеральный, 17% – региональный)
|
Налоговая база по налогу на прибыль — это разница между доходами и расходами, признанными в налоговом учете. Важно помнить, что используется метод начисления. Это значит, что момент оплаты не важен — учитываются факт начисления дохода (счета 90.01, 91.01) или формирования расхода (счета 90.02, 90.07, 90.08, 91.02). Доходы возникают в момент проведения реализаций услуг и товаров, расходы в момент списания или реализации товаров и услуг независимо от того, когда они были оплачены.
ПБУ 18/02 как раз и регламентирует, как отражать разницы между БУ и НУ.
Два вида разниц: постоянные и временные
Существует два вида разниц по налоговому и бухгалтерскому учету: постоянные и временные.
1. Постоянные разницы (ПР)
Постоянные разницы — это доходы или расходы, которые:
- Признаются в бухгалтерском учете, но никогда не принимаются в налоговом учете (для расчета налога на прибыль).
- Или, наоборот, возникают в налоговом учете, но не имеют аналога в бухгалтерском.
Ключевая особенность в том, что эти расхождения носят не временный, а постоянный характер. Разница возникла сегодня и больше никогда не "самоуничтожится". Она — навсегда.
Почему они так важны? Эффект на налоги
Главное последствие постоянных разниц — это возникновение Постоянного Налогового Обязательства (ПНО) или, реже, Постоянного Налогового Актива (ПНА).
- ПНО возникает когда в бухучете признан расход, который в налоговом учете нельзя принять никогда или не полностью. Итог: ПНО — это долг перед бюджетом за расход, который не признает НК РФ.
- ПНА возникает в момент, когда в налоговом учете признан доход, который в бухучете не отражен, или наоборот — в бухучете признан расход, которого нет в налоговом учете. Итог: ПНА — это условная переплата по налогу, которая уменьшает его к уплате.
Расчет ПНО: Постоянная разница * 25%
Проводка: Дт 99.02.3 Кт 68.04.2 — начислено постоянное налоговое обязательство.
Расчет ПНА: Постоянная разница * 25%
Проводка: Дт 68.04.2 Кт 99.02.3
Классические примеры постоянных разниц:
- Представительские расходы сверх норматива.
- В БУ: списана полная сумма расходов на деловую встречу с клиентами — 50 000 руб.
- В НУ: к принятию нормируемые расходы — только 30 000 руб. (в пределах норматива).
- Постоянная разница: 20 000 руб. (50 000 - 30 000).
- Возникает ПНО: 20 000 руб. × 25% = 5 000 руб.
- В БУ: стоимость переданного имущества списывается в прочие расходы.
- В НУ: эти расходы не уменьшают налогооблагаемую базу (п. 16 ст. 270 НК РФ).
- Возникает постоянная разница и ПНО.
- В БУ: формируется резерв на сумму долга, не обеспеченного залогом.
- В НУ: резерв создается только по строгим правилам (ст. 266 НК РФ). Если правила не соблюдены, в НУ резерв не признается.
- Сумма не признанного резерва — это постоянная разница.
2. Временные разницы (ВР)
Эти разницы возникают, когда доход или расход признается в обоих учетах, но в разное время. Например, амортизация в БУ и НУ начисляется по разным формулам или с разной скоростью.
- В БУ: остаточная стоимость / остаточный срок службы.
- В НУ: первоначальная стоимость / общий срок полезного использования.
Со временем эти разницы «схлопнутся» — объект основного средства будет полностью самортизирован и в БУ, и в НУ. Временные разницы приводят к возникновению отложенного налога на прибыль (ОНО и ОНА).
Отложенный Налоговый Актив (ОНА)
Суть: Это ситуация, когда расход в БУ признается раньше, а в НУ — позже. Или доход в НУ признается раньше, а в БУ — позже.
Когда возникает?
Момент возникновения — в отчетном периоде, когда:
Расходы в БУ > Расходов в НУ (или Доходы в БУ < Доходов в НУ)
В результате Бухгалтерская прибыль (БП) становится МЕНЬШЕ Налоговой прибыли (НП).
Что это значит на практике?
Сегодня мы платим в бюджет больше налога, чем должно быть по данным БУ. Но эта "переплата" временная. Государству мы как бы даем в долг, и ОНА — это право вернуть этот "долг" в будущем, уменьшив налог в следующих периодах.
Ключевые примеры возникновения ОНА:
- Применение разных методов амортизации.
- В БУ: линейный метод (амортизация 1000 руб./мес.).
- В НУ: нелинейный метод (амортизация 1500 руб./мес. в первые месяцы).
- Возникает ОНА? НЕТ! Здесь в НУ списание идет быстрее. Это случай для ОНО.
- А если наоборот? Да! Если в БУ нелинейный (1500 руб.), а в НУ линейный (1000 руб.), то в БУ расход больше. Возникает ОНА с суммы 500 руб. (1500 - 1000).
- В БУ: ежемесячно формируется резерв — это расход.
- В НУ: расход признается только в момент фактической выплаты отпускных сотруднику.
- Разница: Расход в БУ есть, а в НУ его еще нет. Эта разница и создает ОНА.
- Компания получила убыток по данным НУ в текущем году.
- Этот убыток можно будет учесть для уменьшения прибыли в следующих годах.
- Сам факт существования такого переносимого убытка создает ОНА, так как в будущем он уменьшит налог к уплате.
Формула и проводка:
- ОНА = Вычитаемая временная разница × Ставка налога на прибыль
- Проводка в 1С: Дт 09 Кт 68.04.2 — начисление ОНА (увеличивает условный расход).
На что влияет? ОНА уменьшает сумму текущего налога на прибыль в том периоде, когда расход будет признан и в НУ.
Отложенное Налоговое Обязательство (ОНО)
Суть: Это ситуация, когда расход в БУ признается позже, а в НУ — раньше. Или доход в БУ признается раньше, а в НУ — позже.
Когда возникает?
Момент возникновения — в отчетном периоде, когда:
Расходы в БУ < Расходов в НУ (или Доходы в БУ > Доходов в НУ)
В результате Бухгалтерская прибыль (БП) становится БОЛЬШЕ Налоговой прибыли (НП).
Что это значит на практике?
Сегодня мы платим в бюджет меньше налога, чем должно быть по данным БУ. Но эта "недоплата" временная. Государство как бы дает нам отсрочку по уплате налога, и ОНО — это наш долг перед бюджетом, который придется погасить в будущем.
Классические примеры возникновения ОНО:
- Применение амортизационной премии в НУ.
- В НУ: единовременно списано 30% стоимости основного средства (амортизационная премия) — большой расход.
- В БУ: эта премия не применяется, амортизация начисляется равномерно и ее сумма в первом периоде меньше.
- Разница: Расход в НУ больше, чем расход в БУ. Эта разница и создает ОНО.
- В БУ: выручка признана в момент отгрузки.
- В НУ: выручка будет признана только после оплаты от покупателя.
- Разница: Доход в БУ есть, а в НУ его еще нет. Это создает ОНО.
Формула и проводка:
- ОНО = Налогооблагаемая временная разница × Ставка налога на прибыль
- Проводка в 1С: Дт 68.04.2 Кт 77 — начисление ОНО (увеличивает условный доход).
На что влияет? ОНО увеличивает сумму налога на прибыль в том периоде, когда расход "догонит" учет в БУ или когда доход будет признан в НУ.
Ответы на частые вопросы по налогу на прибыль в 1С
Вопрос 1: Почему налог на 68.04.1 не совпадает с декларацией?
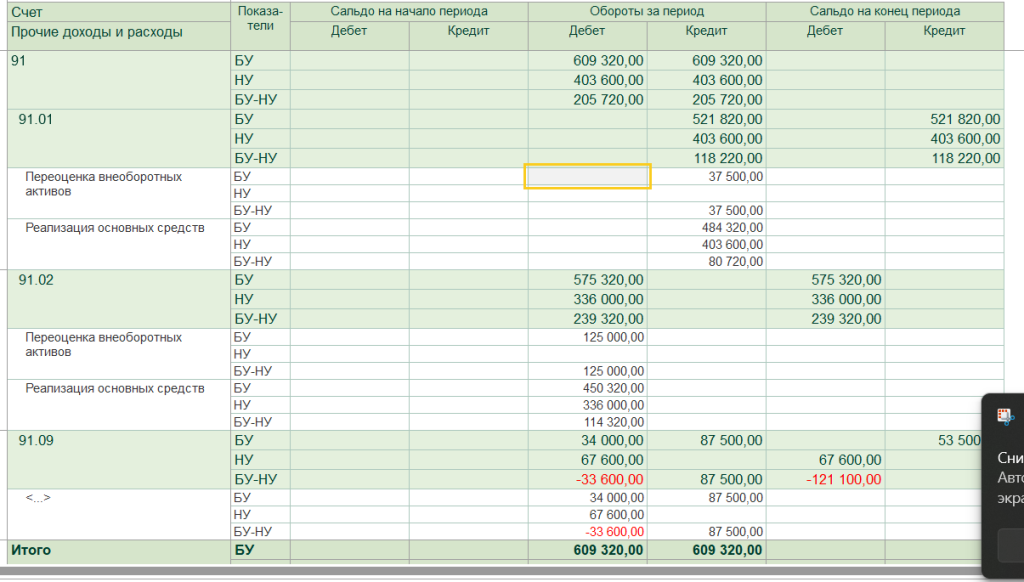
Проверьте корректность ведения счета 91.
- Все суммы только по Кт 91.01 (он пассивный), то есть суммы должны быть только по кредиту. ( только в закрытии месяца может быть по дт, но не должно быть никаких других операций)
- Все суммы только по Дт 91.02 (он активный), то есть суммы должны быть только дебету. (только в закрытии месяца может быть по кт, но не должно быть никаких других операций)
- Убедитесь, что правильно заполнены субконто, они должны быть желательно по умолчанию (с монеткой), по крайней мере те операции, что уже есть в программе, например курсовые разницы, особенно актуально если есть ручные операции.
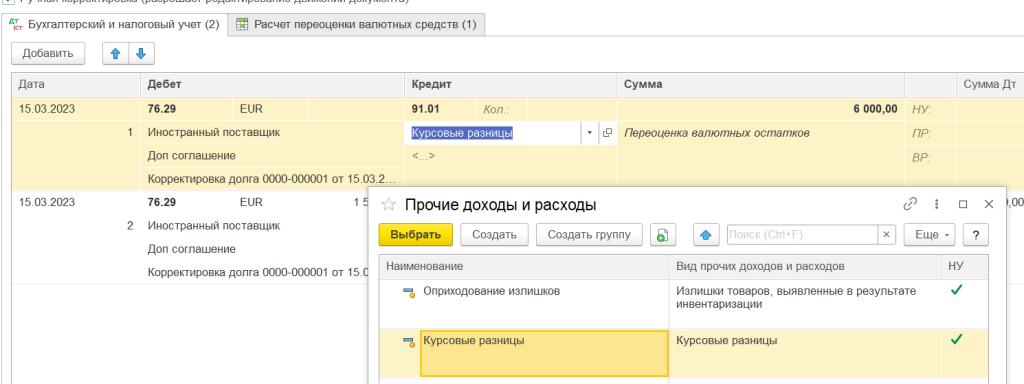
Вопрос 2: Почему в декларации неверно заполняется выручка от реализации товаров?
Решение:
Проверьте настройки «Номенклатурной группы» и «Налогов и отчетов».
- Услуги всегда отражаются как выручка собственного производства (независимо от номенклатурной группы).
- Все, что не указано в перечне прямых расходов, будет отражено как выручка от реализации покупных товаров.
Главное - Налоги и отчеты - Налог на прибыль
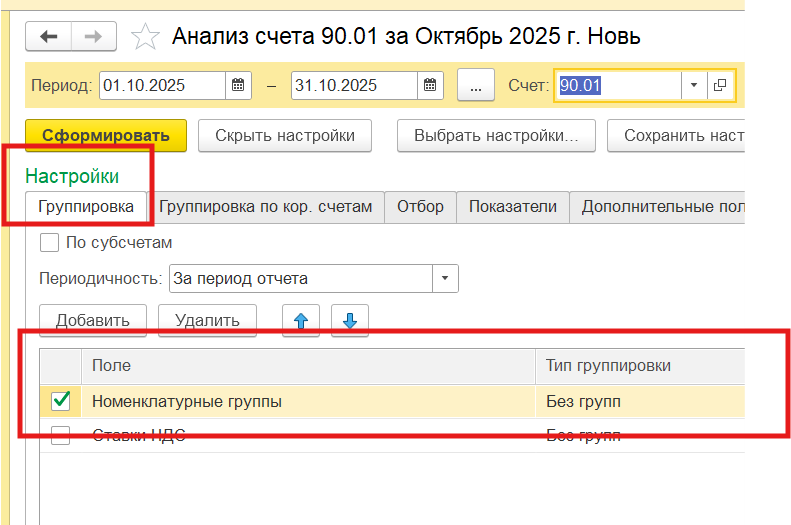
- Для проверки используйте отчет «Анализ счета по 90.01» в разрезе номенклатурных групп.
Вопрос 3: Почему налог с минусом при закрытии месяца?
В прошлом месяце была прибыль, и с нее был начислен налог. В текущем месяце получился убыток. При пересчете налога с начала года сумма к уплате уменьшается (максимум до нуля), что может выглядеть как отрицательное начисление. Это происходит потому, что налог считается помесячно, но нарастающим итогом за период.
Что делать: Смотрите Анализ налогового учета по налогу на прибыль с начала года, а не за месяц.
Общий 90 и 91 счета должны быть закрыты. По субсчетам закрываются в конце года реформацией баланса.
Вопрос 4: Откуда берутся разницы между БУ и НУ?
Для проверки возникновения разниц в БУ и НУ можно использовать отчет анализ учета по налогу на прибыль (Раздел “Отчеты”)
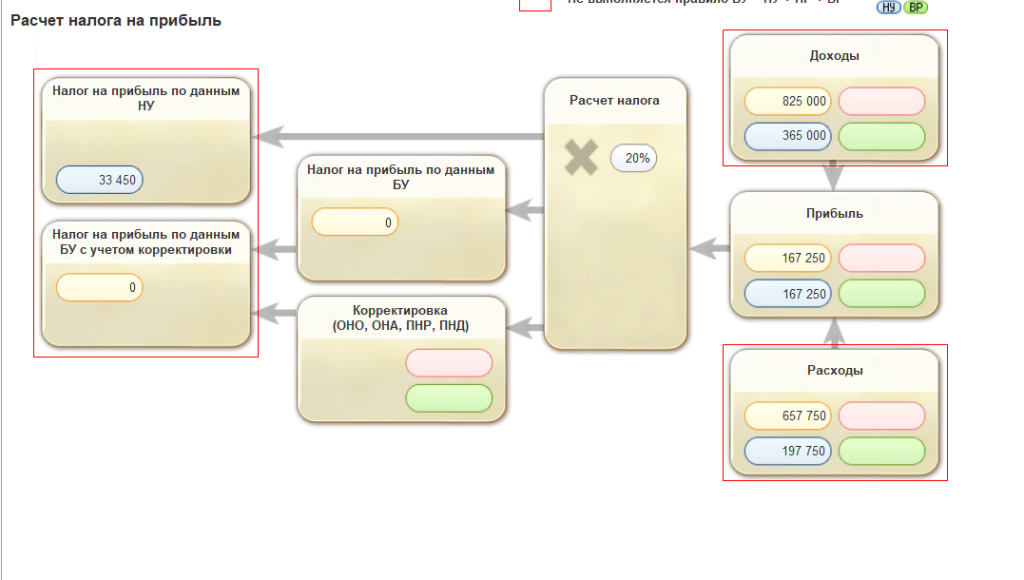
Основные источники:
- Разные формулы для амортизации ОС (включая лизинг).
В БУ: остаточная стоимость/остаточный срок /(первоначальный срок – сколько уже прошло)
В НУ: балансовая стоимость/общий срок полезного использования/первоначальный срок
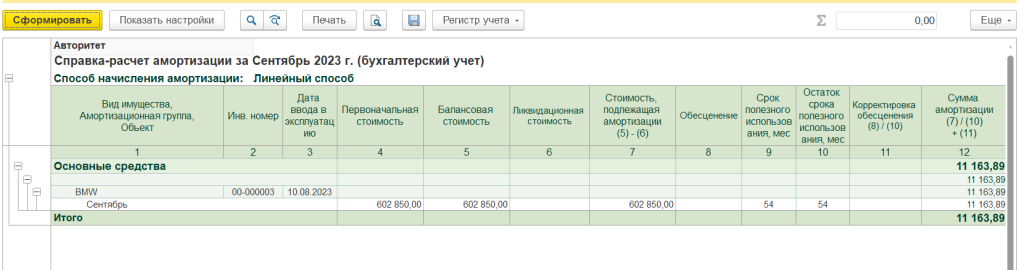
Проверить можно с помощью справки-расчета в регламентной операции в закрытии месяца по начислению амортизации.
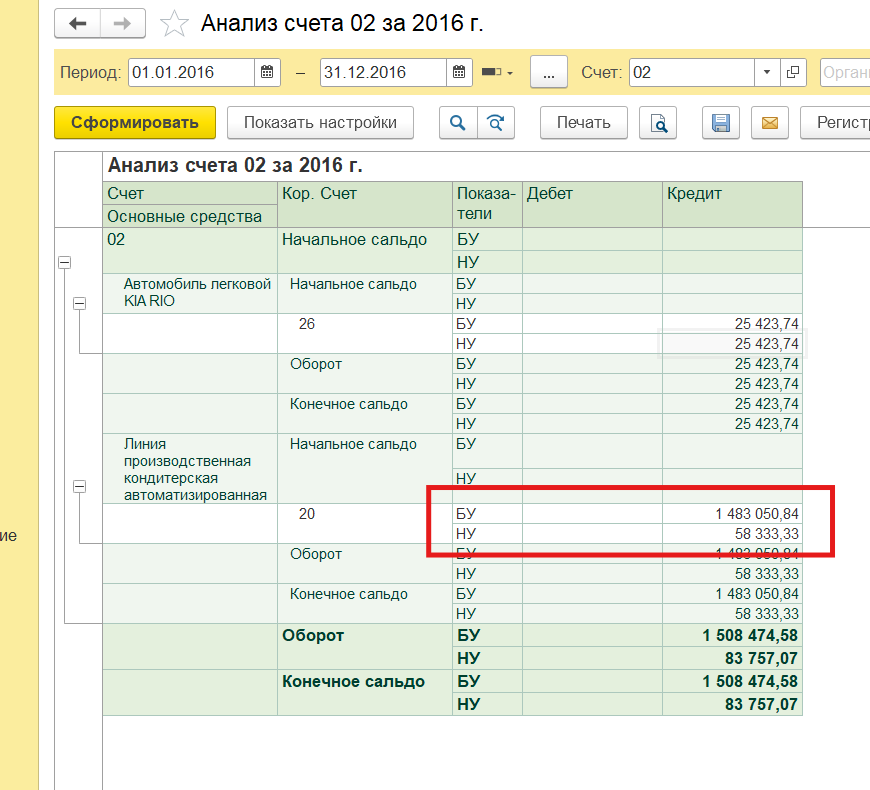
При нажатии на кнопку “показать настройки” можно выбрать отражать расчет по НУ или БУ.
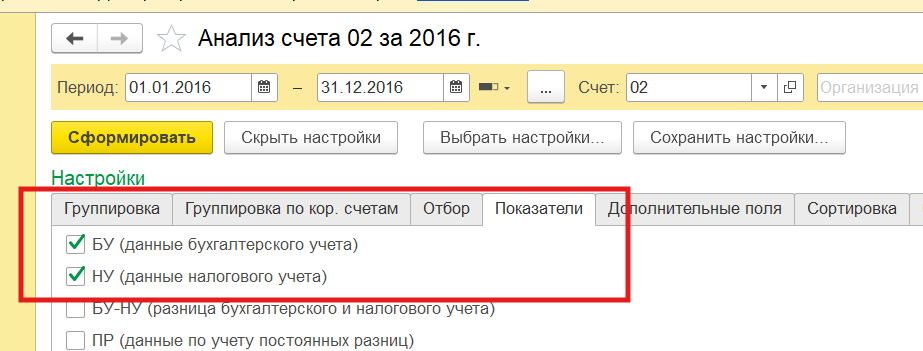
Также можно посмотреть анализ счета по субсчетам 02 счета (02.01 и 02.03 чаще всего) с включенными показателями БУ и НУ.
Разная себестоимость готовой продукции (43 счет)
Решение:
Открываем анализ счета 43.
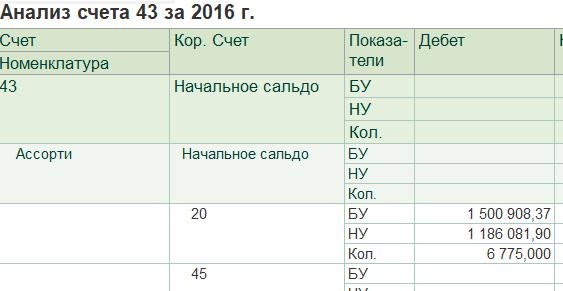
Разница тянется с 20-го счета. Открываем анализ 20-го счета.
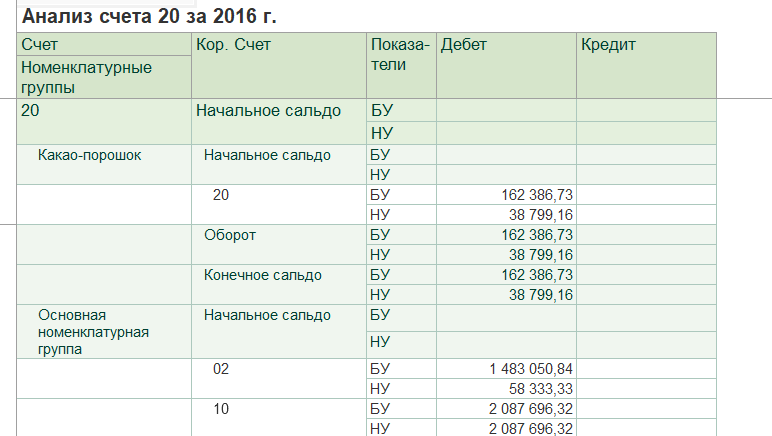
По материалам (10 счет) и поступлениям услуг от поставщика (60) разниц не должно быть.
Разницы могут быть с амортизации (02) или закрытия общепроизводственных расходов (25).
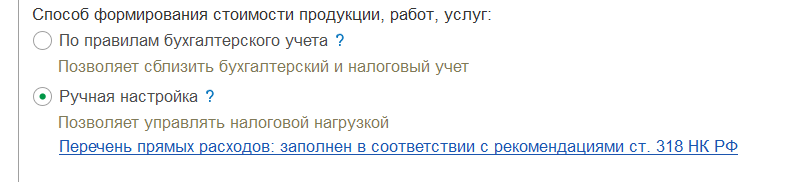
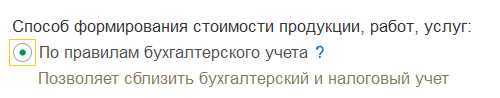
20-й в БУ ВСЕГДА закрывается на 43 (выпуск продукции) или 90.02 (оказание услуг), НУ может быть прямым (закрывается как БУ) или косвенным (закрывается на 90.08). Откройте «Настройки налогов и отчетов» -> Способ формирования стоимости работ, продукции, услуг.
Рекомендуем сблизить перечень прямых расходов в НУ с данными БУ — это уменьшит разницы.
Почему в ОСВ по учету малоценного оборудования возникают расхождения?
Причина: Учет материальных ценностей, не относящихся к основным средствам, кардинально разный в БУ и НУ.
- В БУ: списание на затраты в момент оприходования.
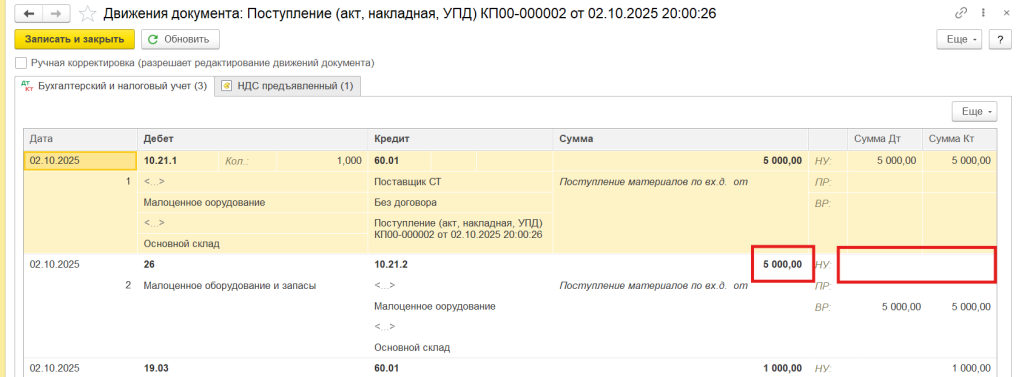
- В НУ: списание на затраты — только при передаче в эксплуатацию.
Результат: В БУ возникают обороты по счету 10.21.2, которых нет в НУ, что приводит к значительным расхождениям в оборотах и остатках.
Совет: Если хотите уменьшить разницы, передавайте такие активы в эксплуатацию в том же месяце, когда их приобрели.
Заключение
ПБУ 18/02 — это важный инструмент для понимания логики расчетов с бюджетом. Правильная настройка и регулярная проверка ключевых точек (амортизация, перечень прямых расходов, учет материальных ценностей, анализ счетов 90 и 91) в 1С:Бухгалтерии позволят вам контролировать расхождения и формировать корректную отчетность.
Нужна помощь с настройкой 1С? Закажите консультацию наших специалистов.