Почему вопрос перехода становится всё актуальнее ?
Конфигурация 1С:УПП снята с активной поддержки. Это означает, что обновления под изменения законодательства (НДС, налог на прибыль) выходят всё реже, доработки становятся сложнее и дороже, а риск ошибок в регламентированной отчётности растёт. Добавьте к этому трудности с интеграцией современного ЭДО и маркировки — и становится очевидно: переход — не вопрос выбора, а вопрос времени.
Но вот в чём загвоздка: просто «переехать» в новую программу — не значит решить все задачи. Главный вопрос не в том, какую систему выбрать, а в том, как именно переходить. Существует два принципиально разных пути, и у каждого — свои сроки, бюджет, риски и сценарии, в которых он выигрывает.
Два принципиально разных подхода к переходу с УПП на Бухгалтерию 3.0
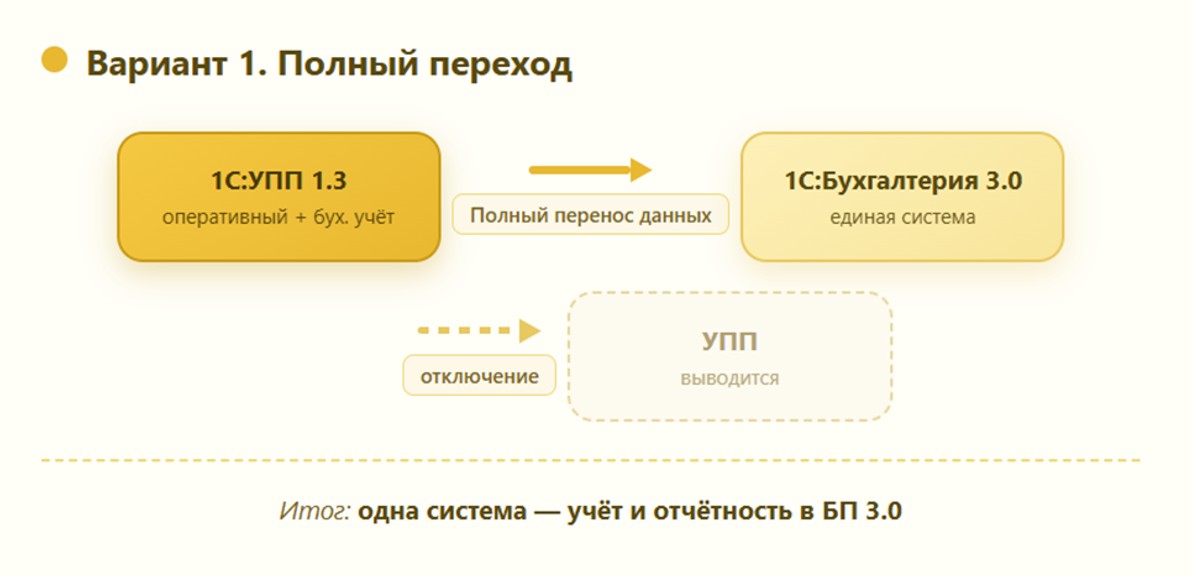
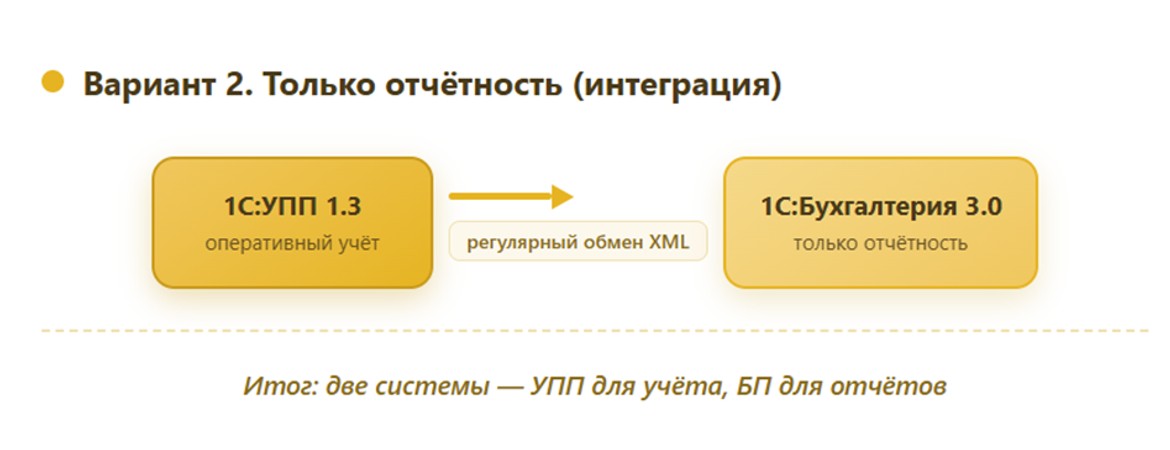
Вариант 1. Полный переход: единая система
Суть варианта
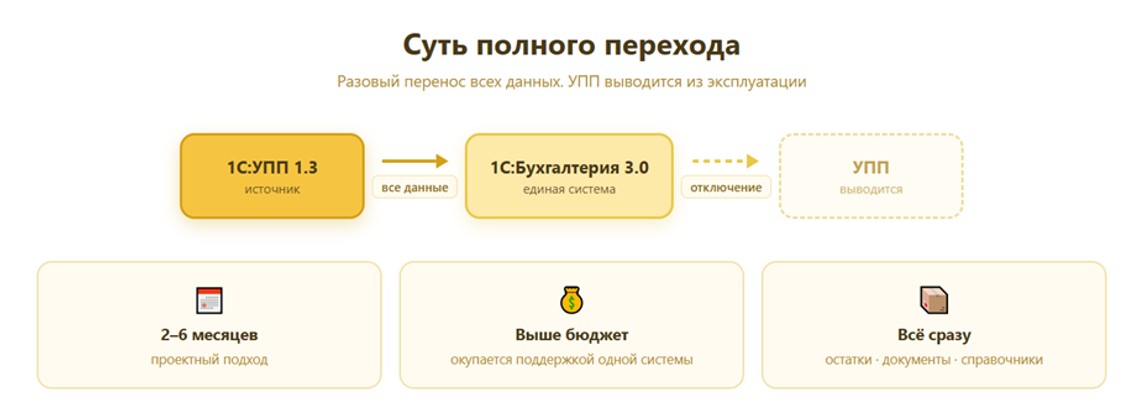
Полный переход — это разовый (или поэтапный) перенос всех данных: остатков, документов, справочников, учётной политики. УПП выводится из эксплуатации для бухгалтерского учёта, и вся компания переезжает в 1С:Бухгалтерию предприятия 3.0 как в единый центр учёта и отчётности.
Полный переход — УПП отключается, остаётся одна система
Когда выбирают полный переход
- Учёт должен вестись в одной современной и поддерживаемой системе.
- Процессы должны быть прозрачны и унифицированы.
- Компания готова к развитию (в перспективе — переход на ERP или КА).
- Есть желание снизить затраты на сопровождение и исключить двойной ввод данных.
Сроки и бюджет
Проектный подход. Минимум — 2,5 месяца («Быстрый старт»), стандарт — 2–6 месяцев. Бюджет выше, чем при интеграции, но окупается за счёт снижения затрат на поддержку двух систем.
Методология перехода подробно описана в статье.
Полный переход выбирают, когда нужна единая система и готовность к развитию.
Этапы полного перехода
- Подготовка: очистка УПП от дублей, закрытие периодов, регламентные операции.
- Настройка правил: разработка правил конвертации в программе «1С:Конвертация данных 2.1».
- Выгрузка: использование обработки «Универсальный обмен данными в формате XML». Указываем «Дату остатков» — это критично!
- Загрузка: импорт XML в чистую базу БП 3.0.
- Сверка: сравнение оборотно-сальдовых ведомостей (ОСВ) в старой и новой системе.
Ключевой нюанс — перенос остатков
Остатки переносятся специализированными документами БП 3.0:
- «Ввод начальных остатков по счетам»
- «Ввод остатков по ОС и НМА»
- «Ввод остатков по расчётам с контрагентами»
- «Ввод остатков по запасам»
После загрузки документы «Ввод начальных остатков» необходимо провести. Ошибки (нулевые количества, отсутствующие субконто) устраняются вручную.
Перенос документов
Переносятся документы с датами, превышающими дату ввода остатков.
Документы переносятся именно документами — типовыми документами БП 3.0:
- Поступление товаров и услуг
- Реализация товаров и услуг
- Счёт-фактура полученный/выданный
- Формирование записей книги покупок/продаж
- Корректировка поступления/реализации
- и т.д.
«Операция» используется только для тех проводок, которым нет отдельного типа документа в БП 3.0.
Важно: все документы с более ранней датой (до даты остатков) должны остаться непроведёнными или быть помечены на удаление — это критично для корректного начального периода. Документы загружаются непроведёнными, затем проводится весь пакет.
Особое внимание: производственные документы (Комплектация номенклатуры, Выпуск продукции, Отчёт производства за смену) — в БП 3.0 обязательна плановая стоимость.
Плюсы и минусы полного перехода
Плюсы:
- Единая база, нет путаницы.
- Простота сопровождения (обновляется одна система).
- Сокращение времени закрытия месяца на 20–30%.
Минусы:
- Высокая стоимость и длительные сроки.
- Проверка и корректировка данных после переноса.
- Сложная адаптация пользователей к новому интерфейсу БП.
- Правила разработаны для релизов 2023 года, требуется обновление.
Вариант 2. Только отчётность (интеграция): УПП + БП
Суть варианта
УПП остаётся «мозгом» (оперативный учёт, управленка, производство). БП 3.0 — это «инструмент для печати отчётов» (регламентированный учёт и налоги). Настраивается регулярный обмен данными из УПП в БП — обычно раз в месяц или квартал.
УПП остаётся для оперативного учёта, БП 3.0 — только для регламентированной отчётности
Когда выбирают только отчётность
- УПП глубоко «въелась» в бизнес-процессы (производство, сложные расчёты себестоимости).
- Компания не готова к «цифровой революции» и сопротивлению пользователей.
- Бюджет ограничен, а нужно срочно закрыть «бумажную» отчётность.
Интеграцию выбирают, когда УПП критична для бизнеса, а бюджет ограничен
Как это работает
- В УПП настраивается план обмена (регистрация изменений).
- С помощью правил конвертации данные трансформируются из структуры УПП в структуру БП.
- В БП все операции загружаются как «Операция (БУ и НУ)», чтобы система не пыталась пересчитать себестоимость заново (это уже сделано в УПП).
- На основе утверждённой схемы разрабатываются правила автоматического переноса: каждый документ УПП преобразуется в Операцию + корректировки регистров.
Подготовка базы-приёмника
Создаётся чистая база БП 3.0. Настраивается учётная политика. Загружаются служебные данные (валюты, классификаторы) — это ускорит обмен.
Критический нюанс — «Дата запрета». Перед загрузкой из УПП в БП обязательно устанавливается дата запрета редактирования. Если бухгалтер уже ввёл документ в БП и не хочет, чтобы он перезаписался из УПП, можно добавить признак «Не перезаписывать».
Плюсы и минусы интеграции
Плюсы:
- Быстрый старт (запуск за 2–3 месяца) и низкий бюджет.
- Минимальные риски для бизнес-процессов (пользователи продолжают работать в привычной УПП).
- Закрываются риски по отчётности (БП всегда актуальна).
Минусы:
- Двойной ввод/сверка данных.
- Дороговизна поддержки двух систем.
- Ограниченная аналитика (сложно «склеить» управленку и бухгалтерию в одном отчёте).
Идеальный выбор для производственных компаний, которые не готовы менять операционный контур, но должны сдавать отчётность по закону. Это «промежуточный этап» перед полным переходом в будущем.
Сравнительная таблица: что выбрать?
|
Критерий |
Полный переход |
Только отчётность (интеграция) |
|
Сроки проекта |
2–6 месяцев |
2–3 месяца |
|
Стоимость |
Выше |
Ниже (по сравнению со стоимостью полного перехода на ERP системы) |
|
Риски |
Высокие (корректировка данных после переноса) |
Низкие |
|
Сопровождение |
Одна система (дешевле) |
Две системы (дороже) |
|
Аналитика |
Единая база данных |
Разрозненные данные |
|
Будущее |
Готовность к ERP/КА |
Задел на будущий переход |
Когда и как переходить?
Лучшее время для перехода — начало года. Переход рекомендуется выполнять с 1 января нового года, после завершения всех регламентных операций прошлого периода. В этот момент начинается новый налоговый период, что упрощает ввод начальных остатков и минимизирует риск расхождений между периодами.
Почему это оптимально:
- Новый налоговый период — чистый старт для учёта.
- Все регламентные операции прошлого года закрыты.
- Упрощается ввод начальных остатков.
- Минимизируются расхождения между УПП и БП.
Не рекомендуется: декабрь — пик нагрузки, закрытие года, сдача отчётности; середина года — разрывается налоговый период.
Итоговый вывод
Вариант «Полный переход» — для тех, кто строит систему «с нуля» и хочет видеть полную картину в одном окне.
Вариант «Только отчётность» — для тех, кто хочет сохранить наработанные механизмы УПП, но «обеспечить тылы» по налогам.
Конечная цель — минимизация ручного труда и рисков штрафов. Выбор зависит только от зрелости бизнеса и бюджета.