Учет операций по договору лизинга для лизингодателей и лизингополучателей имеет свои особенности, которые зависят от содержания договора и года его заключения. Рассмотрим, как правильно вести учет лизинга основных средств лизингодателем.
Что такое лизинг основных средств?
Лизинг — это финансовая услуга, при которой одна сторона предоставляет имущество в долгосрочную аренду другой стороне с возможностью его выкупа. Основным объектом договора выступает имущество, пригодное для использования в бизнесе, а не денежные средства.
Участники договора:
- Лизингополучатель — юридическое или физическое лицо.
- Лизингодатель — лизинговая компания, банк или физическое лицо, которое приобретает имущество и передает его в аренду.
- Продавец — поставщик имущества.
Приобретение предмета лизинга и передача его лизингополучателю
Бухгалтерский учет
В учете лизингодателя активом признается не сам объект лизинга, а инвестиция в аренду, рассчитываемая по чистой стоимости (согласно п. 32, 33 ФСБУ 25/2018):
ЧСА=СС+ЗДЛ−ЛАП,
где:
- ЧСА — чистая стоимость инвестиции в аренду;
- СС — справедливая стоимость объекта лизинга;
- ЗДЛ — затраты по договору лизинга;
- ЛАП — авансовые платежи, полученные до передачи объекта.
Инвестиция в аренду учитывается на счете 76:
- Дт 76.Инв / Кт 60 — отражение чистой стоимости инвестиции (без учета НДС).
- Дт 19 / Кт 60 — учет НДС.
Если объект лизинга приобретен на нерыночных условиях, разница между чистой стоимостью инвестиции и затратами на приобретение отражается в составе доходов или расходов:
- Дт 60 / Кт 91.1 — доходы от разницы.
- Дт 91.2 / Кт 60 — расходы на разницу.
Налоговый учет
С 2022 года лизингодатели обязаны начислять амортизацию на объект лизинга с месяца, следующего за передачей имущества (п. 4 ст. 259 НК РФ).
Амортизация рассчитывается исходя из амортизационной группы объекта и его первоначальной стоимости, которая включает:
- расходы на покупку, изготовление, доставку и подготовку имущества к эксплуатации;
- исключение налогов, учтенных в расходах или подлежащих вычету (п. 1 ст. 257 НК РФ).
Для договоров, заключенных до 2022 года, учет зависит от того, на чьем балансе находится имущество:
- На балансе лизингодателя — начисляется амортизация по стандартным правилам.
- На балансе лизингополучателя — вместо амортизации расходы списываются как прочие затраты, связанные с производством и реализацией, пропорционально сумме лизинговых платежей и в сроки, указанные в договоре (п. 8.1 ст. 272 НК РФ в редакции до 01.01.2022).
Лизинговые платежи
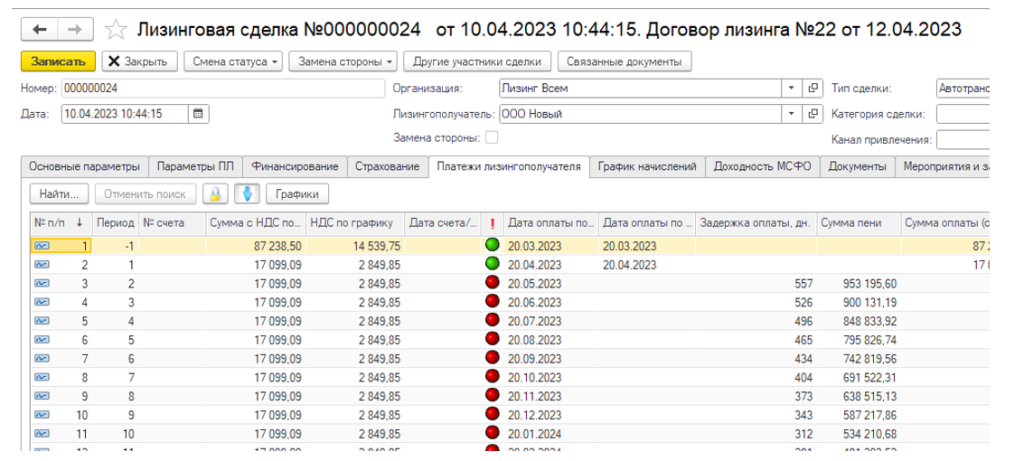
Реализация в БИТ.Центр управления лизингом
Бухгалтерский учет
Для лизингодателя лизинговые платежи не являются доходом. Они уменьшают чистую стоимость инвестиции в аренду (п. 7, 36 ФСБУ 25/2018). Доходом признаются только проценты от инвестиции в аренду (п. 37 ФСБУ 25/2018).
Бухгалтерские проводки:
- Дт 51 / Кт 76.Инв — получение ежемесячного лизингового платежа от лизингополучателя.
- Дт 51 / Кт 76.НДС с лизинга — отражение НДС в составе лизингового платежа.
- Дт 76.Инв / Кт 90.1 — начисление процентов от инвестиции за период.
- Дт 76.НДС с лизинга / Кт 68 — начисление НДС с суммы лизингового платежа.
Налоговый учет
Лизинговые платежи (за вычетом НДС) включаются в доходы от реализации (п. 1 ст. 248, п. 1 ст. 249 НК РФ).
Периодичность включения доходов:
- Последний день каждого месяца (или иного расчетного периода, указанного в договоре).
- Последний день отчетного или налогового периода (п. 2, пп. 3 п. 4 ст. 271 НК РФ).
Способ учета закрепляется в учетной политике. Проценты от инвестиции в аренду признаются доходом в том периоде, когда они фактически начислены, вне зависимости от поступления платежей (п. 1 ст. 271 НК РФ).
Авансовые платежи по договору лизинга доходом не признаются. Выкупная цена, указанная в составе платежей, также не включается в доходы на дату получения (пп. 1 п. 1 ст. 251 НК РФ).
Затраты на содержание лизингового имущества
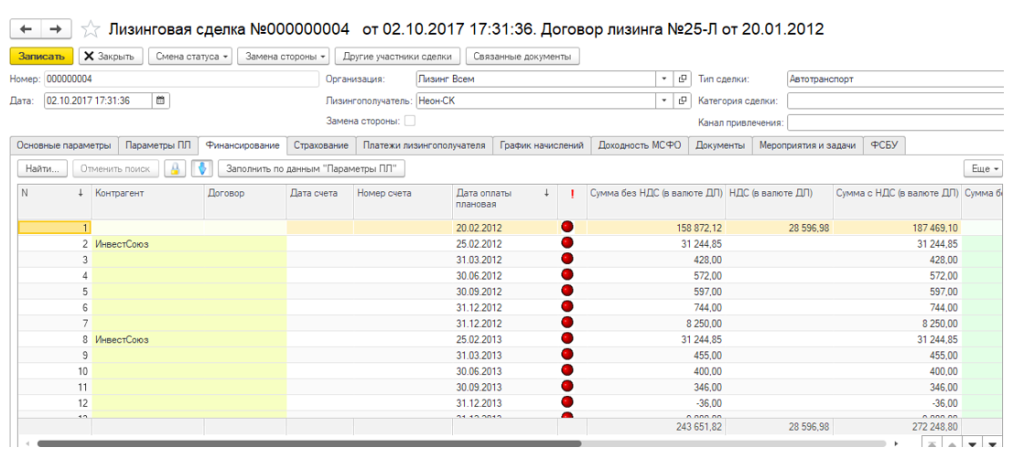
Если условиями договора предусмотрено, что лизингодатель несет расходы по содержанию, обслуживанию и ремонту имущества, они относятся к внереализационным расходам (п. 1 ст. 252, пп. 1 п. 1 ст. 265 НК РФ, п. 3 ст. 17 закона № 164-ФЗ).
Выкуп имущества лизингополучателем
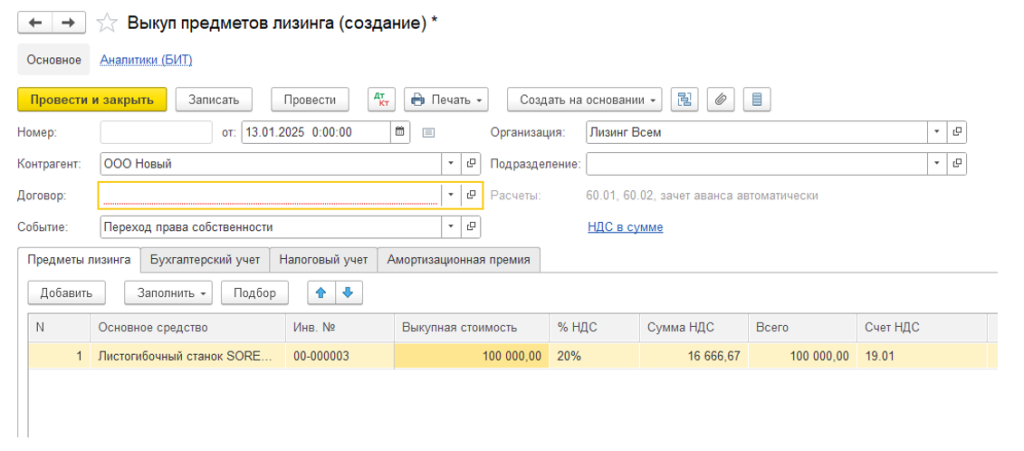
Бухгалтерский учет
При выкупе предмета лизинга в оговоренные договором сроки факт выкупа в бухучете не отражается отдельной операцией. Лизинговые платежи уменьшают чистую стоимость инвестиции в аренду на счете 76, и при переходе права собственности остаток по счету обнуляется.
Если выкуп осуществляется досрочно, разница между выкупной стоимостью и балансовой стоимостью чистой инвестиции включается в доходы или расходы от основной деятельности.
Налоговый учет
Для договоров, заключенных с 2022 года:
- Если выкупная цена указана отдельно, лизинговые платежи учитываются как доходы от лизинга (ст. 249 НК РФ). Выкупная цена признается доходом в момент перехода права собственности (п. 1 ст. 39, п. 3 ст. 271 НК РФ).
- Если выкупная цена включена в состав платежей, она не включается в доходы как аванс. Доходом она становится при передаче права собственности. Остаточная стоимость имущества списывается в расходы на момент выкупа (п. 1 ст. 248, п. 1 ст. 249 НК РФ).
Для договоров, заключенных до 2022 года:
Если имущество учитывается на балансе лизингополучателя, то цена приобретения объекта, не учтенная к моменту выкупа, включается в расходы (пп. 2 п. 1 ст. 268 НК РФ).
Возврат имущества лизингодателю
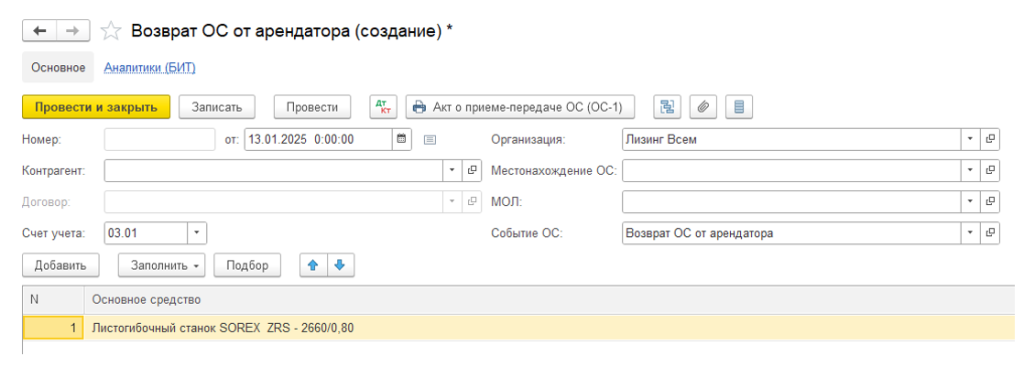
Бухгалтерский учет
При возврате имущества от лизингополучателя лизингодатель принимает его к учету как актив. Оставшаяся чистая стоимость инвестиции в аренду списывается (п. 40 ФСБУ 25/2018).
Налоговый учет
Для договоров, заключенных с 2022 года, планы лизингодателя влияют на учет:
1. Использование в основной деятельности:
- Продолжается начисление амортизации, если объект ещё не полностью амортизирован.
- Повышающий коэффициент не применяется, так как имущество больше не считается предметом лизинга.
2. Продажа имущества:
- С первого числа месяца, следующего за окончанием срока договора, амортизация прекращается.
- Остаточная стоимость списывается в расходы на момент продажи (пп. 1 п. 1 ст. 268 НК).
Для договоров, заключенных до 2022 года:
Если имущество учтено на балансе лизингодателя - учет осуществляется по тем же правилам, что и для договоров с 2022 года.
Если имущество находится на балансе лизингополучателя, возможны два варианта:
1. Продажа:
- Расходы на приобретение, не списанные в период действия договора, списываются при продаже (пп. 2 п. 1 ст. 268 НК).
2. Использование в коммерческих целях (не для продажи):
- Проверяется соответствие объекта критериям амортизируемого имущества (п. 1 ст. 256 НК).
- Стоимость объекта определяется как расходы на приобретение, не списанные ранее, в пределах остаточной стоимости по данным лизингополучателя (п. 1 ст. 257 НК; письмо Минфина РФ от 11.01.2005 № 03-03-01-04/2/2).
Особенности учета:
- Для амортизируемого имущества лизингодатель продолжает начислять амортизацию.
- Для неамортизируемого имущества стоимость списывается в материальные расходы при вводе в эксплуатацию (пп. 3 п. 1 ст. 254 НК).
Заключение
Учет операций по договору лизинга основных средств у лизингодателя представляет собой сложный процесс, требующий точного соблюдения нормативных актов в бухгалтерском и налоговом учете. Важнейшими аспектами являются отражение инвестиций в аренду, начисление амортизации, учет лизинговых платежей и выкупной стоимости, а также правила возврата имущества.
Каждый этап лизинговой сделки требует внимательного анализа условий договора, даты его заключения и планов лизингодателя на использование имущества. Соблюдение этих правил позволяет минимизировать риски ошибок в учете и избежать претензий со стороны контролирующих органов.
Понимание ключевых моментов и своевременная настройка учетной политики помогут лизингодателю эффективно управлять операциями и обеспечить их прозрачность для всех заинтересованных сторон.